

كتب – محمود الهندي
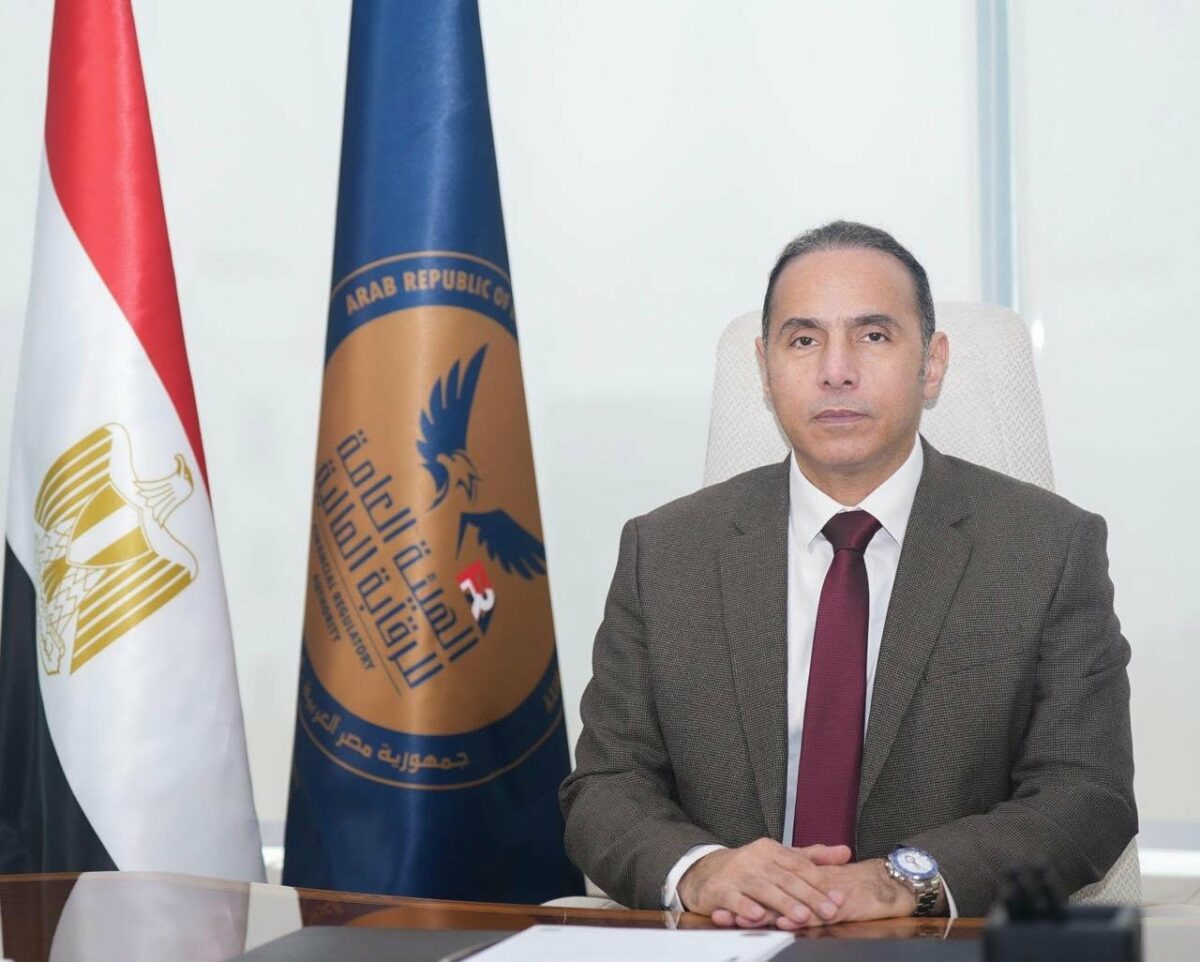
أصدر الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، قرارًا جديدًا بشأن ضوابط الاكتتاب والتسعير في وثائق تأمين الائتمان والضمان، متضمنًا تحديثًا شاملًا للقواعد المنظمة لهذا النوع من التأمين.
ويستهدف القرار تطوير سياسات الاكتتاب والتسعير وإعادة التأمين، إلى جانب تعزيز إدارة المخاطر المرتبطة بقطاع التأمين. كما يستهدف تحقيق مستويات أعلى من الانضباط والاستقرار المالي، بما يتناسب مع طبيعة وتعقيد المخاطر التي تتحملها شركات التأمين.
ضوابط جديدة لتأمين الائتمان والضمان
ويسري القرار رقم (3132) لسنة 2026 على شركات تأمين الممتلكات والمسؤوليات المرخص لها بمزاولة تأمين الائتمان والضمان.
ويُستثنى من ذلك الائتمان والضمان التجاري، سواء الائتمان الداخلي أو ائتمان الصادرات.
كما يتضمن القرار التزامات واضحة على شركات التأمين، خاصة فيما يتعلق بالتحمل الإجباري ومشاركة مانح الائتمان في الخطر.
نسبة تحمل لا تقل عن 25%
وبموجب القواعد الجديدة، يجب ألا تقل نسبة ما يتحمله المؤمن له أو الجهة المانحة للائتمان عن 25% من الرصيد القائم من أصل التمويل أو التسهيل الائتماني المؤمن عليه لدى شركة التأمين وقت تحقق الخطر المؤمن منه.
ولا يجوز التأمين على هذه النسبة أو إعادة توزيعها أو نقلها إلى الغير بصورة مباشرة أو غير مباشرة، حتى لا يتم إفراغها من مضمونها.
ومع ذلك، يجوز للهيئة تقرير نسبة تحمل أعلى لبعض أنواع المخاطر أو المحافظ، وفقًا لمؤشرات الخطر ومعدلات الخسائر والتعثر والتركز وطبيعة المحفظة.
حظر الاتفاقات الجانبية على وثائق التأمين
ويحظر القرار إبرام أي اتفاقات جانبية بين الشركة أو المؤمن له أو الجهة المانحة للائتمان، إذا كان من شأنها تعديل نطاق التغطية بصورة مباشرة أو غير مباشرة.
ويشمل الحظر أي اتفاق أو ملحق أو تعهد أو ترتيب يؤدي إلى تخفيض نسبة التحمل أو إلغائها، أو تعديل شروط استحقاق التعويض.
كما يمتد إلى أي ترتيب للحقوق أو الالتزامات يخالف ما ورد في وثيقة التأمين أو ملاحقها المعتمدة من الهيئة.
كذلك لا يجوز الاعتداد بأي تعديل يطرأ على التغطية أو الحقوق أو الالتزامات، إلا وفقًا للقواعد المقررة لاعتماد الوثائق والمنتجات التأمينية.
سياسة الاكتتاب وتقييم الجدارة الائتمانية
ويحدد القرار عددًا من العناصر الأساسية التي يجب أن تتضمنها السياسة المكتوبة للاكتتاب في تأمين الائتمان والضمان، على أن يعتمدها مجلس إدارة الشركة.
وتشمل هذه العناصر معايير قبول ورفض المخاطر، ومنهج تقييم الجدارة الائتمانية، ونسب التحمل والضمانات المطلوبة، والحدود القصوى للتعرض.
كما تتضمن حدود التركز بالنسبة للعميل الواحد والمجموعات المرتبطة والجهة المانحة للائتمان والقطاع الاقتصادي ونوع التمويل.
وتشمل السياسة كذلك قواعد متابعة التعثر والاسترداد والتحصيل، وسياسة إعادة التأمين، ومؤشرات الإنذار المبكر والإجراءات الواجب اتخاذها عند تجاوز تلك المؤشرات.
حد أدنى للسعر الفني لوثائق التأمين
ويلزم القرار شركات التأمين بوضع منهجية فنية واكتوارية تحدد الحد الأدنى للمعدل الفني لوثائق تأمين الائتمان والضمان.
ويهدف ذلك إلى ضمان كفاية الأقساط لمواجهة المخاطر والتكاليف المرتبطة بها.
وعند وضع الحد الأدنى للسعر الفني، تسترشد الشركة بعدد من العوامل، من أبرزها احتمال التعثر (PD)، والتعرض عند التعثر (EAD)، إذا كان ذلك ملائمًا لطبيعة المنتج.
وتشمل العوامل أيضًا معدلات الاسترداد، ونسبة التغطية، ونسبة التحمل، ومدة التمويل أو التسهيل.
كما تمتد إلى طبيعة وقيمة الضمانات، وهامش عدم التأكد أو هامش الخطر، والمصروفات والعمولات وتكاليف الإنتاج وإعادة التأمين.
ويحظر القرار إصدار أو تجديد أي وثيقة بمعدل يقل عن الحد الأدنى للسعر الفني الناتج عن تطبيق المنهجية المعتمدة.
وفي المقابل، لا يمنع ذلك الشركة من تطبيق سعر تجاري أعلى وفقًا لسياستها المعتمدة.
معايير تقدير احتمال التعثر
وفيما يتعلق بتقييم الجدارة الائتمانية، حدد القرار مجموعة من العناصر التي يجب على الشركة مراعاتها عند تقدير احتمال التعثر للأشخاص الطبيعيين والاعتباريين، وكذلك في حالات تمويل المشروعات.
وبالنسبة للأشخاص الطبيعيين، يجب على الشركة مراعاة التقييم الائتماني للشخص الصادر عن إحدى شركات الاستعلام الائتماني المرخص لها.
كما تشمل المعايير نسبة عبء الدين، إلى جانب المتغيرات الأخرى ذات الدلالة الإحصائية أو الاكتوارية.
ويتعيّن على الشركة معايرة العلاقة بين هذه المتغيرات ومعدل التعثر، بالاستناد إلى بيانات وخبرة فعلية موثوقة.
مؤشرات الجدارة الائتمانية لتمويل المشروعات
أما بالنسبة للأشخاص الاعتبارية وتمويل المشروعات، فتستخدم الشركة المؤشرات الملائمة لطبيعة الخطر.
وتشمل هذه المؤشرات التصنيف أو التقييم الائتماني، والتدفقات النقدية، ومؤشرات السيولة والملاءة، والقدرة على خدمة الدين.
كما تشمل نسبة التغطية بالضمانات، والقطاع الاقتصادي والمخاطر المرتبطة به.
مقارنة الخسائر الفعلية بنتائج نماذج التسعير
وفي حال توافر خبرة تاريخية موثوقة، تلتزم الشركة بمقارنة تكلفة الخطر المستمدة من النموذج المستخدم في التسعير مع تكلفة الخسائر التاريخية الفعلية للشركة في المخاطر أو المحافظ المماثلة.
وتتم المقارنة بعد توحيد أساس التغطية وإجراء التعديلات اللازمة لضمان قابلية المقارنة.
كذلك يجب على الشركة إجراء الاختبارات الخلفية (Back-Testing) والتحقق الدوري (Validation) سنويًا، للتأكد من كفاءة نموذج اختبار كفاية السعر ودقة توقعاته.
مراجعة سنوية للحدود الفنية ومخاطر التركز
ولضمان استقرار المنهجية والحدود الفنية التي تستند إليها سياسة الاكتتاب والتسعير، يلزم القرار مجلس إدارة الشركة باعتماد تقرير الخبير الاكتواري سنويًا.
ويتضمن التقرير منهجية التسعير، والحدود الدنيا للمعدلات الفنية، والافتراضات والمعاملات المستخدمة، وأسس المعايرة، إلى جانب نتائج الاختبارات والتحقق من النموذج.
إخطار الهيئة بالحدود الفنية
وتُخطر الشركة الهيئة قبل بدء العمل بالحدود الفنية، مع تقديم المستندات والبيانات التي تحددها الهيئة.
وتشمل هذه المستندات جدول الحدود الدنيا للمعدلات بحسب طبيعة المنتج، وشرائح الدرجات الائتمانية، ومستويات عبء الدين.
كما تشمل نوع الضمان، ونسبة التغطية، ونسبة التحمل، ومدة التمويل، وتقرير الخبير الاكتواري، وأساس المعايرة والبيانات المؤيدة، ونتائج الاختبارات الرقابية.
مراجعة دورية لسياسات التسعير
وتعيد الشركة تقديم الدراسة والحدود الفنية إلى الهيئة مرة واحدة على الأقل سنويًا.
كما تعيد تقديمها عند حدوث تغير جوهري في خبرة الخسائر أو معدلات التعثر أو الاسترداد، بما يضمن استمرار ملاءمة المنهجية والحدود الفنية لطبيعة المخاطر التي تغطيها وثائق تأمين الائتمان والضمان.